2025年10月16日の改正で在留資格「経営・管理」の許可基準が引き上げられましたが、すでにこの在留資格で在留している人には経過措置が設けられています。施行日から3年を経過する日である2028年10月16日までの間に行う在留期間更新許可申請については、改正後の基準に適合しない場合であっても、そのことのみを理由に不許可となることはありません。
ただし、この3年間は何もしなくてよい期間ではなく、経営状況と基準に適合する見込みが審査の対象になります。何を準備すべきかを、出入国在留管理庁が示している内容に沿って整理します。
※2026年9月現在の情報です。取扱いは変更される場合があるため、申請前に出入国在留管理庁の最新情報をご確認ください。
経過措置の期限は2028年10月16日
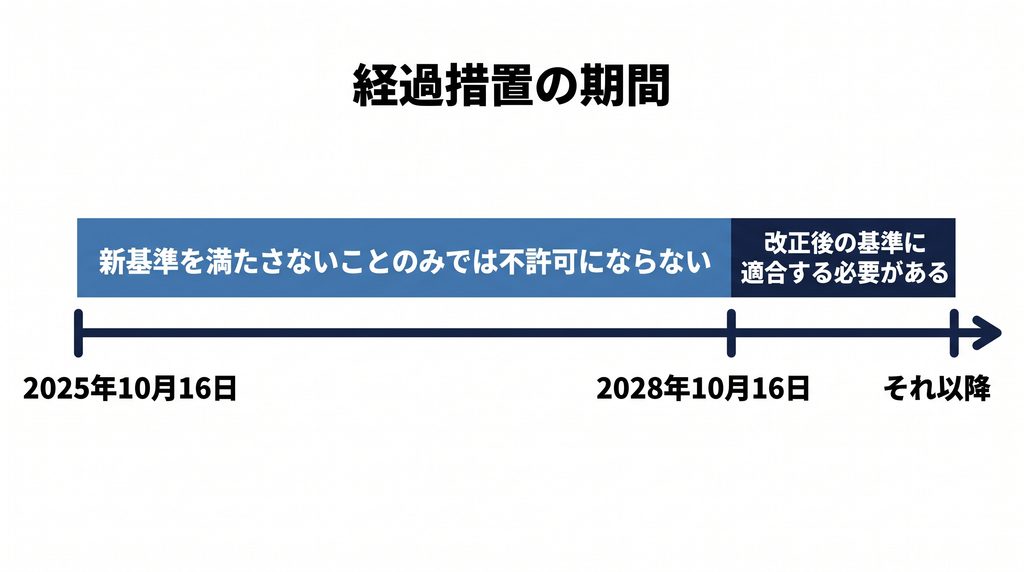
出入国在留管理庁は、すでに「経営・管理」で在留している人が施行日から3年を経過する日(令和10年10月16日)までの間に在留期間更新許可申請を行う場合について、改正後の基準に適合しない場合であっても、経営状況や改正後の基準に適合する見込み等を踏まえて許否判断を行うとしています。
公表されている質問への回答では、施行後3年が経過するまでの間は、新たな基準を満たさない場合でも、そのことのみをもって在留期間更新許可申請が不許可になることはないと明示されています。
根拠:出入国在留管理庁「在留資格「経営・管理」に係る上陸基準省令等の改正について」
3年を経過した後になされた在留期間更新許可申請については、改正後の基準に適合する必要があります。期限が2028年10月16日である点は、更新の時期から逆算して計画を立てる出発点になります。
在留期間が3年の許可を受けている場合、経過措置の期間中に迎える更新は1回だけということもあります。自分の在留期限がいつで、経過措置の期限との関係でどの位置にあるかを最初に確認してください。
3年以内の更新で、実際に見られるもの
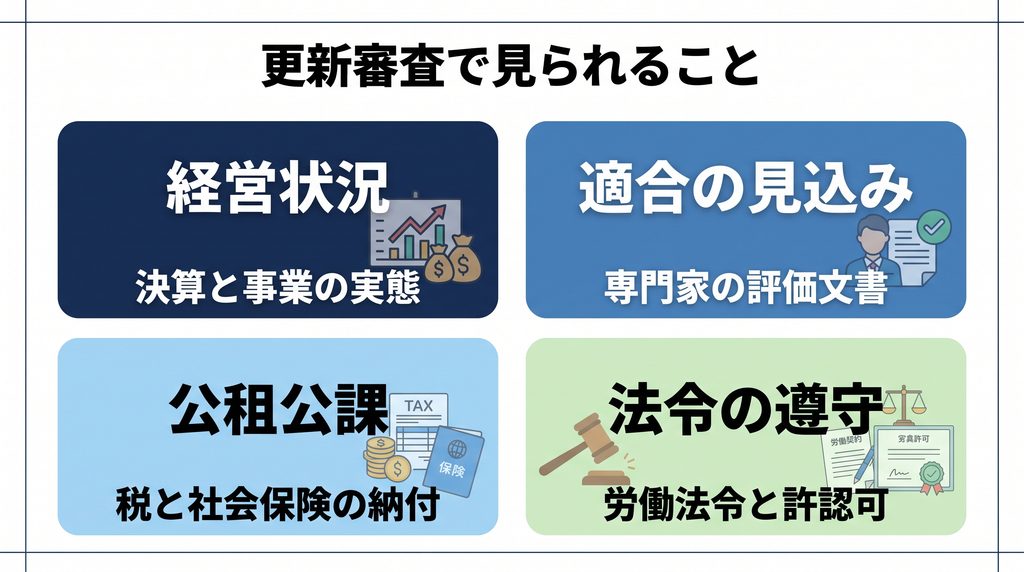
経過措置は、審査が行われないという意味ではありません。基準に適合しない場合には、それに代わる材料が求められます。
| 確認される事項 | 内容 |
|---|---|
| 経営状況 | 決算の内容、事業が継続して行われている実態 |
| 適合する見込み | 改正後の基準を将来満たす見通しがあるか |
| 公租公課の履行 | 労働保険、社会保険、国税・地方税の納付状況 |
| 法令の遵守 | 労働関係法令の遵守状況、事業に必要な許認可の取得状況 |
出入国在留管理庁は、この審査において経営に関する専門家の評価を受けた文書の提出を求めることがあるとしています。事業計画書に対する専門家の確認は本来、在留資格決定時の要件ですが、経過措置の下での更新でも同様の文書が求められる可能性があります。
「見込み」を示すには、資本金の増資計画、人員採用の計画、日本語能力を満たす職員の確保など、具体的な工程を示せる資料が必要になります。何もしていない状態で3年が過ぎると、適合の見込みを説明する材料が残りません。
3年を過ぎた後も、一律に不許可になるわけではない
2028年10月16日までに3,000万円を準備できなければ帰国しなければならない、という受け止め方について、出入国在留管理庁は事実ではないと明確に否定しています。
施行日から3年を経過した後の在留期間更新許可申請時において、改正後の許可基準に適合しない場合であっても、経営状況が良好であり、法人税等の納付義務を適切に履行しており、次回更新時までに改正後の許可基準を満たす見込みがあるときは、その他の在留状況を総合的に考慮して許否判断を行うとされています。
したがって、資本金が3,000万円に満たないことのみをもって一律に不許可処分となるものではありません。ただし、この扱いを受けるには、良好な経営状況と納税の履行、そして次回までに満たす見込みという3つがそろっている必要があります。
裏を返せば、赤字が続いている場合や納税に滞りがある場合は、この救済的な考慮を受けにくくなります。経過措置の期間は、資本金を積むための時間であると同時に、経営と納税の記録を整える時間でもあります。
新基準とは別の理由で不許可になる場合
経営状況や納税状況に問題がなくても、更新が認められない場合があります。在留期間更新許可申請では、経営者として遵守すべきルールについても確認されるためです。
具体的には、労働基準法や最低賃金法などの労働関係法令の遵守状況、社会保険、雇用保険、労災保険等の加入状況や納付状況、事業に必要な許認可の取得状況が挙げられています。これらに問題がある場合、審査において消極的な要素と判断されます。
更新時に確認される税目も明示されました。法人の場合は、国税として源泉所得税及び復興特別所得税、法人税、消費税及び地方消費税、地方税として法人住民税と法人事業税です。個人事業主の場合は、これに申告所得税、相続税、贈与税、個人住民税、個人事業税が含まれます。
必要書類として挙げられている公租公課の履行状況を明らかにする資料については、いずれか1つを提出すればよいのではなく、納付が義務づけられているものはすべて提出が必要とされています。
長期間の出国にも注意が必要です。決定された在留期間のうち、累計でその過半を超える期間について再入国許可による出国をしている場合には、正当な理由があるときを除き、審査において消極的な要素として評価されます。
施行日前に申請・許可を受けていた場合
改正省令の施行日の前日までに受付され、審査が継続していた在留資格認定証明書交付申請や在留期間更新許可申請等については、改正前の許可基準が適用されます。
ただし、改正前の基準で許可された場合であっても、施行日から3年を経過した後は改正後の許可基準を満たす必要があると明示されています。旧基準で許可を受けたから恒久的に旧基準のままでよい、という理解は誤りです。
この点は見落とされやすい部分です。2025年10月15日以前に申請して許可を受けた場合も、2028年10月16日以降の更新では新基準が前提になります。
特定活動から変更した場合の扱い
外国人起業活動促進事業(スタートアップビザ)を利用して「特定活動(44号)」で在留している場合、関係告示の改正告示の施行日より前に確認証明書の交付を受けているときは、「経営・管理」への在留資格変更許可申請の際に改正前の許可基準が適用されます。
この手続きを経て「経営・管理」で在留する人からの更新申請についても、すでに「経営・管理」で在留している人と同様に、2028年10月16日までの間は経過措置の対象となります。
「特定活動(51号・未来創造人材)」からの変更についても、施行日の前日時点で認定証明書交付申請を行っている場合や同在留資格で在留中の場合は、改正前の許可基準が適用されます。施行日以降に申請した場合は、改正後の基準が適用されます。
3年でやっておくこと
経過措置の期間を使って、次の順に手をつけると準備が進みます。どれも一朝一夕には整わないため、更新時期から逆算してください。
- 自分の更新時期と経過措置の期限を照合する:2028年10月16日より前か後か、どちらの扱いになるかを確認します。
- 常勤職員の要件を確認する:日本人、特別永住者、または法別表第二の在留資格で在留する外国人を1人以上、常勤で雇用できているかを点検します。
- 日本語能力の立証手段を決める:申請者本人か常勤職員のいずれかがB2相当を満たすことを、どの資料で示すかを決めます。
- 資本金の計画を立てる:増資の時期と原資を具体化し、専門家の評価を受けられる形に整理します。
- 公租公課と許認可を整える:社会保険と労働保険の加入、税の納付、必要な許認可の取得状況を確認します。
- 事業所の要件を確認する:自宅を事業所と兼ねている場合、別に事業所を確保する必要があります。
改正後の要件の中身は経営管理ビザが厳格化|資本金3000万円と新要件で詳しく扱っています。
よくある質問
経過措置の間は、何も準備しなくても更新できますか。
新基準を満たさないことのみを理由に不許可となることはありませんが、経営状況や基準に適合する見込みは審査されます。専門家の評価を受けた文書の提出を求められることもあるため、増資や採用の計画を具体化しておく必要があります。
更新のときに必要な書類は何ですか。
所属機関の登記事項証明書(法人の場合)や、所属機関における公租公課の支払義務の履行状況を明らかにする資料などが必要になります。資料の入手先は、労働保険が都道府県労働局、社会保険が年金事務所、国民健康保険が市区町村、源泉所得税等が税務署、法人住民税が都道府県の税事務所と市区町村です。
社会保険に加入義務がない個人事業主の場合はどうなりますか。
各職員の国民健康保険への加入状況の提出は不要ですが、社会保険の強制適用事業所に該当しないことの説明と、個人事業主自身の国民健康保険への加入状況を提出する必要があります。
基準を満たせない場合、ほかの在留資格に変更できますか。
事業の内容や本人の経歴によっては、別の在留資格への変更を検討する余地があります。ただし、それぞれに固有の要件があるため、更新期限が迫る前に専門家へ相談してください。
まとめ
すでに「経営・管理」で在留している場合、2028年10月16日までに行う在留期間更新許可申請は、新基準を満たさないことのみを理由に不許可になることはありません。3年を経過した後も、経営状況が良好で法人税等の納付義務を履行しており、次回更新時までに基準を満たす見込みがあれば、資本金が3,000万円に満たないことのみで一律に不許可となるものではないとされています。
一方で、この期間は審査が免除される期間ではありません。経営状況、適合の見込み、公租公課の履行、労働関係法令の遵守が確認され、専門家の評価文書を求められることもあります。施行日前に旧基準で許可を受けた場合も、3年経過後は新基準が前提になります。自分の更新時期を経過措置の期限と照らし合わせ、常勤職員、日本語能力、資本金、事業所の4点から順に準備を進めてください。