入院や施設入所の申込書にある「身元保証人」の欄は、ひとつの署名で性質のまったく違う4つの義務をまとめて引き受ける仕組みになっています。費用の連帯保証、損害賠償の保証、緊急連絡先の受託、そして本人の身柄や遺体の引取りです。
この4つは根拠となる法律も、負担の重さも、断ったときに起きることも別々であり、まとめて考えると引き受ける側も頼む側も判断を誤ります。金銭的な責任がいちばん重いのは連帯保証の部分ですが、頼まれた人がためらう理由の多くは遺体の引取りにあります。4つに分けて見れば、どこを引き受けてどこを別の手段で埋めるかを、署名する前に決められます。
※2026年9月現在の情報です。書式の内容や運用は医療機関・介護施設によって異なるため、具体的な条項は書面をご確認ください。
身元保証人が引き受けているのは、4つの別々の役割
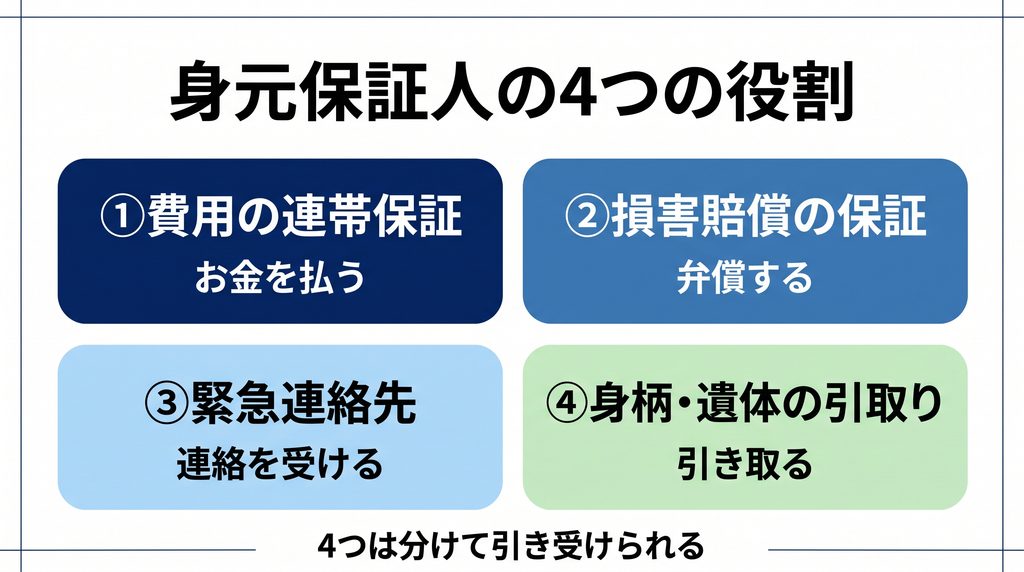
入院や入所の場面で使われる「身元保証人」を定義した法律はありません。医療法にも介護保険関係の法令にも、身元保証人を立てさせる規定は置かれていないため、その中身は各医療機関・施設が用意した書式によって決まります。同じ「身元保証人」という言葉でも、署名する書面ごとに背負う義務が違うのはこのためです。
全国の医療機関を対象とした調査では、身元保証人等に求める役割として「入院費の支払い」が87.8%、「緊急の連絡先」が84.9%、「債務(入院費、損害賠償等)の保証」が81.0%、「本人の身柄引取り」が67.2%、「遺体・遺品の引取り」が55.3%という結果が出ています。ひとつの欄に、支払い・連絡・引取りという異なる機能が同時に載せられている状況が、数字にも表れています。
根拠:厚生労働科学研究「医療現場における成年後見制度への理解及び病院が身元保証人に求める役割等の実態把握に関する研究」平成29年度総括・分担研究報告書(PDF)(研究代表者・山縣然太朗、身元保証人に関する調査 n=839)
| 役割 | 書式での書かれ方 | 法的な性質 | 金銭負担 |
|---|---|---|---|
| ① 費用の連帯保証 | 入院費・利用料の支払いを連帯して保証する | 民法上の保証契約(個人根保証) | 大きい |
| ② 損害賠償の保証 | 本人が施設に与えた損害を賠償する | 同上(保証の対象に含まれる) | 予測しにくい |
| ③ 緊急連絡先 | 急変時に連絡を受け、来院・来所する | 法律上の義務ではない事実上の役割 | 原則なし |
| ④ 身柄・遺体の引取り | 退院・退所時、死亡時に引き取る | 契約上の約束(履行の強制は困難) | 葬送費用が生じうる |
「身元保証」という言葉には2つの制度が混ざっている
就職のときに提出する身元保証書には、身元保証ニ関スル法律(昭和8年法律第42号)という専用の法律があり、期間を定めなければ3年、定めても最長5年で効力が切れます。使用者には保証人への通知義務があり、保証人からの解除も認められています。
一方、入院や入所の身元保証にこの法律は適用されません。雇用関係を前提にした法律であるため、期間の上限も通知義務も働かない点が決定的に違います。同じ名前でありながら、自動的に期限がかかる制度とかからない制度が併存していることになります。
① 費用の連帯保証は、極度額の記載がなければ効力を生じない
連帯保証人は、通常の保証人が持つ2つの防御手段を持ちません。先に本人へ請求するよう求める催告の抗弁と、本人の財産から回収するよう求める検索の抗弁のいずれも認められないため、病院や施設は本人を飛ばして保証人にいきなり全額を請求できます。「本人が払えなくなったときだけ」という理解は、連帯保証には当てはまりません。
ただし2020年4月1日に施行された改正民法によって、この保証には大きな歯止めがかかりました。入院費や施設利用料のように、月ごとに積み上がって総額が確定しない債務をまとめて保証する契約は、個人根保証契約にあたります。個人根保証契約では、責任の上限額である極度額を定めなければ、保証そのものが効力を生じません。
根拠:e-Gov 法令検索「民法」第465条の2(第2項「個人根保証契約は、前項に規定する極度額を定めなければ、その効力を生じない。」)
署名の前に確認したい3点
書面を渡されたら、次の3点を先に読むと、引き受ける範囲がはっきりします。いずれも書式に書き込まれているはずの項目であり、空欄であれば記入を求めてかまいません。
- 極度額:「金○○円」と具体的な金額が入っているか。上限のない書式は、その保証部分が効力を生じない
- 保証する債務の範囲:入院費だけか、損害賠償や差額ベッド代まで含むのか
- 期間:今回の入院・入所限りか、更新後も続くのか
極度額が空欄のまま署名を求められた場合は、金額を入れてもらうよう申し出るのが正しい対応になります。金額が入れば負担の上限が見えますし、入らなければその条項は効力を持ちません。どちらに転んでも、署名する側が不利になることはありません。
支払った保証人は本人に請求できるが、回収できるとは限らない
保証人が代わりに支払えば、その分を本人に請求する権利(求償権)が生じます。ただし本人に資力がないからこそ保証人が求められている場面が多く、求償権を持っていても現実に回収できるとは限りません。連帯保証を引き受けるかどうかは、「最終的に自分が負担する可能性のある金額」で判断してください。
② 損害賠償の保証は、範囲が広がりやすい
調査で使われた選択肢が「債務(入院費、損害賠償等)の保証」となっていたとおり、費用の保証と損害賠償の保証は、書式のうえで同じ条項にまとめられているのが一般的です。「本人が当院に与えた一切の損害を賠償する」といった書き方をされると、対象になる出来事の幅が費用の保証よりずっと広くなります。
想定されるのは、設備や備品の破損、ほかの入院患者・入所者との接触による怪我、無断で外出した際の捜索にかかった費用などです。認知症の症状がある方の場合、本人に責任能力がないと判断されれば本人への賠償請求そのものが成り立たないこともありますが、保証人が契約でそれを引き受けていれば、契約上の責任は別に生じます。
ここでも極度額が効きます。民法第465条の2第1項は、元本だけでなく利息・違約金・損害賠償までを含めた「その全部に係る極度額」を限度とすると定めているため、極度額が定められていれば損害賠償部分もその金額を超えません。逆に極度額の記載がなければ、費用の保証と同じくこの部分も効力を生じないことになります。
本人側の備えとしては、火災保険や自動車保険に特約として付いている個人賠償責任保険が使えます。日常生活で他人にけがをさせたり物を壊したりした場合の賠償に対応するもので、すでに加入している保険に付帯していることが少なくありません。まず契約中の保険証券を確認するのが早道です。
③ 緊急連絡先は、法的な義務を負う役割ではない
急変や事故のときに連絡を受ける役割は、84.9%の医療機関が求めている一方で、法律上の債務を負うものではありません。連絡を受けて相談に応じることと、お金を払うことは別の話です。遠方に住んでいて駆けつけられない、金銭的な保証はできないという事情があっても、連絡先を引き受けること自体はできます。
問題は、多くの書式が連帯保証と緊急連絡先を同じ欄・同じ署名で処理していることにあります。連絡先として名前を書いたつもりが、その署名で費用の連帯保証まで引き受けていたという事態は、書式の構造から起こります。連絡先だけを引き受けたい場合は、欄を分けてもらうか、保証条項を二重線で消したうえで署名する形での交渉が必要です。
国のガイドラインでも、身元保証等サービスは「医療施設への入院の際の連帯保証」「緊急連絡先の指定の受託及び緊急時の対応」というように別項目として整理されています。分けて引き受けるという発想は、制度の側でも前提になっています。
根拠:厚生労働省老健局「高齢者等終身サポート事業者ガイドライン」(介護保険最新情報 Vol.1273・PDF)(令和6年6月、内閣官房ほか関係府省庁策定)
④ 身柄・遺体の引取りは、最も重く、最も説明されない
本人の身柄引取りを求める医療機関は67.2%、遺体・遺品の引取りは55.3%、遺体の火葬・埋葬に関する契約の締結は17.3%でした。この役割には、性質の異なる2つの場面が含まれています。
ひとつは生存中の引取りです。治療が終わったのに退院先が決まらない、施設を退所することになったが行き先がないという場面で、身柄を引き受けて次の生活場所を用意する役割を指します。もうひとつは死亡時の引取りで、遺体を引き取り、火葬・埋葬の手配をし、遺品を持ち帰る役割です。負担の質がまったく違うため、どちらを求められているのかは書面と口頭の両方で確認する価値があります。
引き取る人がいない場合は市町村長が火葬する
遺体を引き取る人が誰もいない場合でも、その方が放置されるわけではありません。墓地、埋葬等に関する法律第9条は、死体の埋葬または火葬を行う者がないとき、または判明しないときは、死亡地の市町村長がこれを行わなければならないと定めています。費用については、行旅病人及行旅死亡人取扱法の規定が準用されます。
根拠:e-Gov 法令検索「墓地、埋葬等に関する法律」第9条
ただしこの手続きで行われるのは、公衆衛生上必要な範囲の火葬と埋蔵にとどまります。宗派を選ぶ、希望する墓地に納めてもらう、親しかった人に知らせるといった本人の意向は反映されません。葬送の内容に希望があるなら、身元保証人を探すよりも、死後事務委任契約で誰に何を頼むかを先に決めておくほうが確実です。
引き受けても、遺品を処分する権限までは得られない
見落とされやすいのは、身元保証人として遺体・遺品を引き取っても、それだけでは遺品を処分したり預貯金を解約したりする権限は生じないという点です。亡くなった方の財産は相続財産となり、その処分権限は相続人にあります。相続人がいる場合、身元保証人が善意で遺品を処分すれば、後日その責任を問われる可能性が残ります。
この権限のずれを埋めるのが死後事務委任契約です。本人が生前に、葬儀・火葬の手配、行政機関への届出、家財の整理、公共料金の解約といった事務を具体的に委任しておく契約で、受任者は本人との契約を根拠に動けます。身元保証人の欄への署名では代替できません。
身元保証人がいないことだけを理由に、入院・入所は断れない
身元保証人が見つからないと入院できないという理解は、国の解釈とは異なります。厚生労働省は2018年、入院による加療が必要であるにもかかわらず、身元保証人等がいないことのみを理由に医師が患者の入院を拒否することは、医師法第19条第1項に抵触すると明示しました。同条の「正当な事由」は、医師の不在または病気等により事実上診療が不可能な場合に限られるという解釈が示されています。
根拠:厚生労働省医政局医事課長通知「身元保証人等がいないことのみを理由に医療機関において入院を拒否することについて」(医政医発0427第2号・PDF)(平成30年4月27日)
介護保険施設についても同様の整理がされています。介護保険施設に関する法令上、身元保証人等を求める規定はなく、入院・入所希望者に身元保証人等がいないことはサービス提供を拒否する正当な理由には該当しないとされ、都道府県には、身元保証人等がいないことのみを理由に入所を拒むことや退所を求める取扱いが行われないよう指導・監督が求められています。
根拠:厚生労働省老健局通知「市町村や地域包括支援センターにおける身元保証等高齢者サポート事業に関する相談への対応について」(老高発0830第1号・老振発0830第2号)(平成30年8月30日)
実際の運用も、この方向に寄っています。同じ調査で、身元保証人等が得られそうにない場合の対応として「得られなくとも入院を認めている」と答えた医療機関は75.7%、「入院を認めない」は8.2%でした。入院時に身元保証人等を求めている医療機関は65.0%ありますが、求めることと、いなければ断ることは別に扱われています。
身元保証人にも医療行為の同意権はない
手術や輸血への同意を身元保証人に求める運用は残っていますが、同意権そのものは認められていません。医療同意は本人の身体・生命に関わる一身専属性の高い事柄であり、身元保証人・身元引受人等の第三者に同意権限はないというのが、高齢者等終身サポート事業者ガイドラインの整理です。成年後見人にも医療同意権はありません。署名を求められた場合は、同意ではなく説明を受けた事実の確認である旨を、書面のうえで明確にしてもらうのが適切です。
身元保証人を頼めないとき、4つの役割をどう埋めるか
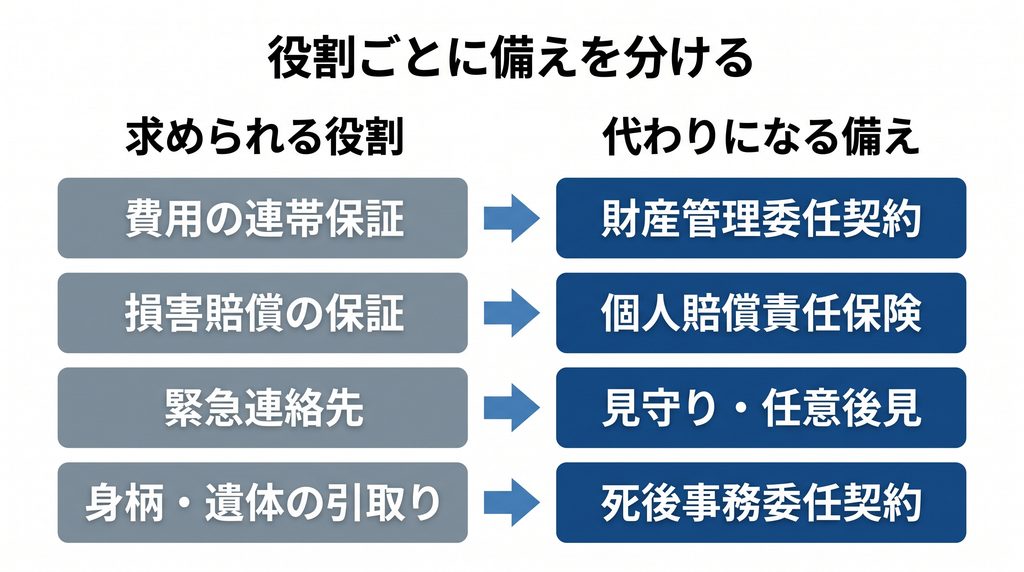
頼める人がいない場合の備えは、ひとりの身元保証人を探すことではなく、4つの役割をそれぞれ別の手段で埋めることになります。役割ごとに対応する制度が用意されており、必要なものだけを選んで組み合わせられます。
| 役割 | 代わりになる備え | 費用の目安 |
|---|---|---|
| 費用の連帯保証 | 財産管理委任契約、年金口座からの自動振替、限度額適用認定証の事前取得 | 認定証の交付は無料 |
| 損害賠償の保証 | 個人賠償責任保険(火災保険・自動車保険の特約) | 年間数百円〜数千円程度 |
| 緊急連絡先 | 見守り契約、任意後見契約の受任者を連絡先に指定 | 公正証書の作成手数料ほか |
| 身柄・遺体の引取り | 死後事務委任契約、任意後見契約とあわせた設計 | 契約内容により幅がある |
任意後見契約は公正証書で作る必要があり、公証人手数料は1契約につき1万3000円、これに法務局への登記嘱託手数料1600円と収入印紙代2600円が加わります。書面の枚数や出張の有無で変動しますが、契約そのものの費用は想像されるほど高くありません。
民間の身元保証サービスを使う場合の確認点
家族に代わって身元保証や死後事務を担う民間事業者も増えています。総務省行政評価局の調査では、協力が得られた事業者の例として、サービスの利用開始時に必要な額が少なくとも100万円以上だった実態が報告されています。前払いの預託金をともなう長期契約になるため、契約前の確認が特に重要になります。
根拠:総務省行政評価局「身元保証等高齢者サポート事業における消費者保護の推進に関する調査 結果報告書」(PDF)(令和5年8月)
2024年6月に策定された高齢者等終身サポート事業者ガイドラインは、契約内容の説明、預託金の管理、解約時の取扱いなどについて事業者が守るべき事項を関係府省庁横断で整理したものです。法的な拘束力をともなう規制ではないため、事業者を選ぶ際は、ガイドラインに沿った重要事項説明書が用意されているか、預託金が事業者自身の資産と分けて管理されているかを具体的に確認してください。
よくある質問
身元保証人、身元引受人、連帯保証人は何が違いますか
連帯保証人だけが民法に定めのある概念で、金銭債務を本人と同じ立場で負う人を指します。身元保証人と身元引受人には法律上の定義がなく、施設ごとに意味が異なります。名称ではなく、書面に書かれている条項の中身で判断してください。「身元引受人」という名称でも、条項に連帯保証が含まれていれば、負う責任は連帯保証人と変わりません。
極度額が書かれていない身元保証書に署名してしまいました
入院費や利用料のように将来にわたって積み上がる債務を保証する内容であれば、それは個人根保証契約にあたり、極度額の定めがない以上その保証は効力を生じません。請求を受けた場合は、支払う前に契約書の写しを取り寄せ、極度額の記載の有無を確認したうえでご相談ください。すでに支払った分についても、返還を求められる余地があります。
緊急連絡先だけを引き受けることはできますか
できます。緊急連絡先は法律上の債務をともなう役割ではないため、費用の保証を断ったうえで連絡先だけを引き受けても矛盾しません。書面の欄が分かれていない場合は、保証条項を削除したうえで署名するか、連絡先のみを記載した別紙を提出する形で対応できます。断られる場合は、その根拠となる規定を示してもらうよう求めてください。
身寄りがなく、頼める人が誰もいない場合はどうすればよいですか
まずお住まいの市区町村の地域包括支援センターにご相談ください。身元保証等高齢者サポート事業に関する相談への対応は、市町村や地域包括支援センターの役割として国の通知に位置づけられており、地域の社会福祉協議会が担う日常生活自立支援事業などにつながる場合もあります。並行して死後事務委任契約と任意後見契約を整えておくと、身元保証人の欄をめぐる交渉そのものが軽くなります。
入院を断られたときはどこに相談すればよいですか
身元保証人がいないことのみを理由とする入院拒否は医師法第19条第1項に抵触するという厚生労働省の解釈があり、都道府県には該当事例を把握した際の指導が求められています。まずは医療機関の医療ソーシャルワーカーに事情を伝え、それでも解決しない場合は、都道府県の医療安全支援センターや保健所にご相談ください。
まとめ
身元保証人の欄への署名は、費用の連帯保証、損害賠償の保証、緊急連絡先、身柄・遺体の引取りという4つの役割を一度に引き受ける行為です。金銭的な重さが集中しているのは前の2つで、2020年4月以降は極度額の記載がなければその保証は効力を生じません。後の2つは金銭債務ではないため、引き受ける側の事情に応じて分けて対応できます。
頼める人がいないことは、入院や入所をあきらめる理由になりません。身元保証人等がいないことのみを理由とした入院拒否は医師法に抵触し、介護保険施設の入所拒否も正当な理由には当たらないという国の解釈が示されています。実際に、7割を超える医療機関が、身元保証人を得られなくても入院を認めています。
備えるべきは、ひとりの保証人を探すことではなく、4つの役割を制度ごとに割り振っておくことです。財産管理委任契約、個人賠償責任保険、見守り契約や任意後見契約、そして死後事務委任契約を、必要な範囲で組み合わせれば足ります。どれも元気なうちにしか結べない契約であり、順番としては、いちばん代替の効かない死後事務委任契約から検討するのが確実です。
※本記事は2026年9月時点の法令・通知にもとづいています。書式の内容や運用は医療機関・介護施設ごとに異なるため、個別の書面については作成元にご確認ください。